渠道适配,往往比品牌效益更有效。
提起“代工”,大多数消费者还停留在“白牌”“低价”“低质”的固有印象中,但随着国内渠道变革的风越刮越凛冽,现在主流渠道背后的供应商,早已挤满了“百亿巨头”。
毫不夸张地说,整个食品饮料行业,真正“赚大钱”的还是那几家巨头。
巨头“涌向”代工业务
面对国内食品饮料行业早已白热化的市场竞争,不少大品牌都在“泥淖”中艰难前行,中小品牌的日子就更不好过了。
如果非得问“这两年什么品牌最火?”,那自有品牌当仁不让。
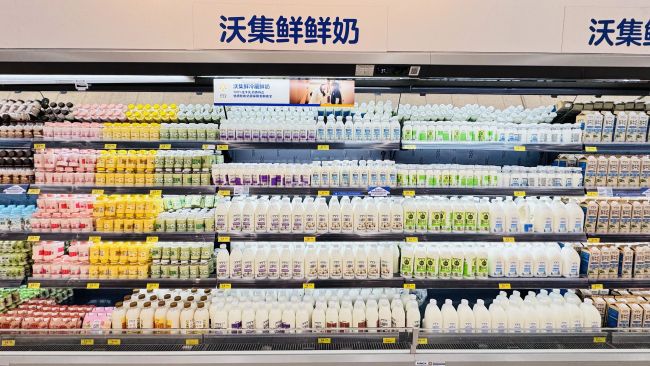
从“胖山盒”等高势能终端,到各种即时零售平台,谁家还没推出自有品牌?不过,自有品牌和“共创品牌”还是有比较大的区别的。
图源:整点消费
举个简单例子,胖东来的自有品牌会有“DL东来品质”标识;盒马的自有品牌也有“河马”标识;而山姆会员商店的自有品牌叫“Member’s Mark”;京东七鲜超市的自有品牌叫“七鲜”;叮咚买菜的自有品牌叫“叮咚V5”;小象超市则手握“小象、象大厨、象小家、小象烘焙”等整套自有品牌体系;永辉超市也有“永辉定制、YH Bakery、永辉农场”等自有品牌……
而像山姆卖的农夫山泉冰块、百合麦冬汤,有友山椒脱骨鸭掌、十月稻田大米……这类产品只能叫“渠道共创”产品,甚至可以理解为渠道专供。
并且,行业数据显示,这些渠道的自有品牌占比是越来越高。少则像山姆、胖东来这样自有品牌占比30%,多则像奥乐齐这样占比90%的。
值得一提的是,和以往的自有品牌主要依托白牌供应商不同,现在真正能跑量的渠道自有品牌,早已是知名品牌的天下了。
比如山姆会员商店的“Member’s Mark”旗下,黑土小町香米、双九零胚芽米都来自金龙鱼;猪软骨厚叉烧豚骨拉面来自有你一面;现泡铂金黑咖啡、活性益生菌奶片、4.0娟姗有机纯牛奶来自伊利,山核桃仁燕麦脆来自统一,智利无核西梅干来自溜溜梅;三明治、黄油华夫饼来自丹夫;NFC果酱果冻来自喜之郎;三重芝士半蒸蛋糕来自泡吧;金枪鱼饼干来自嘉士利;有机双酿高鲜酱油、加鲜蚝油都来自海天;树西红柿汤底来自新希望味业(金福猴);手作大虾黑猪肉云吞来自思念食品……
除了山姆,其他几家也差不多。
比如盒马的干姜汽水、维C汽水、盐汽水、馥香四窨茉莉花茶都来自今麦郎;银耳多糖植物饮料、凤梨百香果乳清风味饮料、鲜萃山楂汁则都来自好佳一……
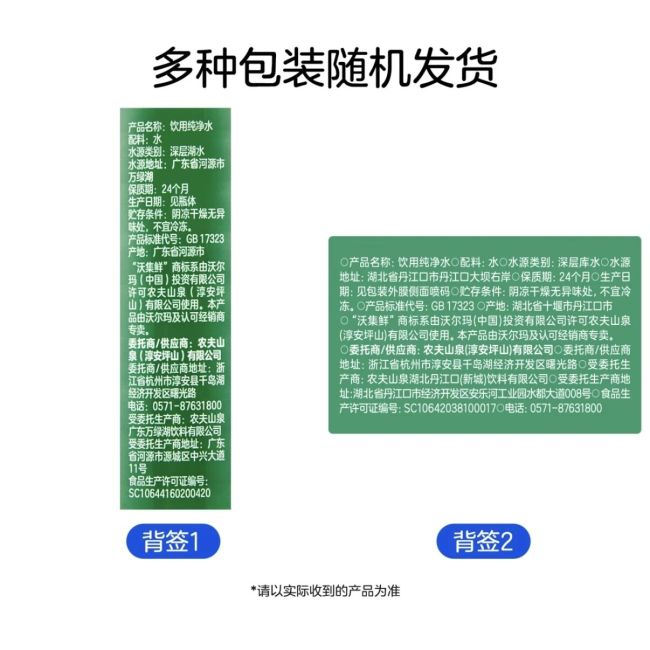
而在京东七鲜超市,乳品大多来自蒙牛、新乳业等;饮用纯净水来自农夫山泉;深层天然水(饮用天然水)来自乐百氏;非油炸方便面则都来自今麦郎……
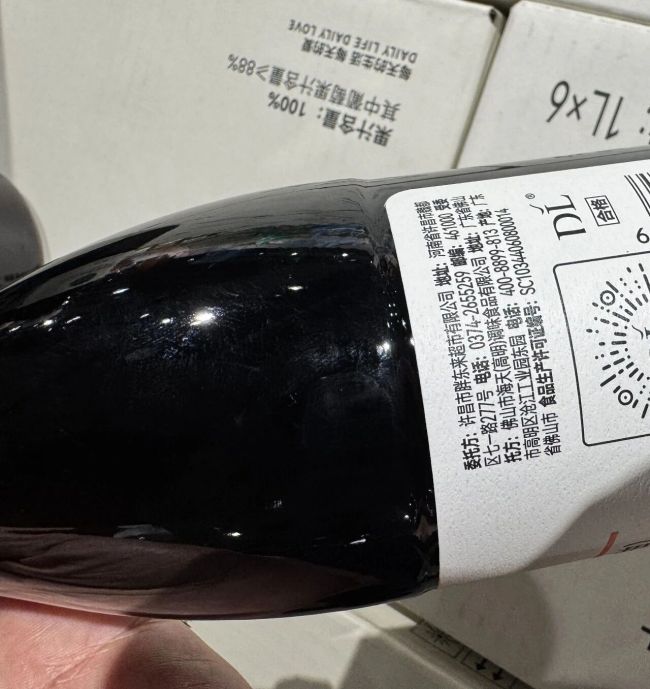
胖东来的DL100%复合果蔬汁礼箱、西红柿复合果蔬汁、饮用天然矿泉水来自统一;DL高油酸花生油、低芥酸菜籽油、黑豆酿造酱油(生抽)都来自金龙鱼;酿造酱油(老抽和生抽)来自海天……
至此不难看出,金龙鱼、伊利、蒙牛、农夫山泉、海天味业、统一、今麦郎……这些都是行业里百亿乃至千亿的巨头,即便是休闲零食赛道,也大多来自一些上市公司或者细分领域的头部企业。
将优势发挥在“增量”市场
相比过去,很多以自有品牌自居的产品,大多出自一些不知名的中小型企业,而随着消费趋势的变化,这种模式开始行不通了。
有消费者对整点消费表示:“同样是渠道自有品牌,那我肯定选大品牌(企业)生产的啊。”显然,凭借强大且先进的制造能力,这些巨头代工的产品必然比中小企业更受欢迎。
比如农夫山泉的纯净水市场规模虽然不及娃哈哈和怡宝,但对于消费者而言,凭借在包装水赛道的市场地位,农夫的品牌力和产品力早已跻身第一梯队。
图源:沃集鲜
但对于农夫山泉而言,自身渠道架构本身就比较稳固,所以,拓展京东七鲜等客户的定制业务,既能提升产能利用率,又能在该渠道体系实现品类占位。并且,基于双方的合作关系,农夫山泉的其他产品在超市内的陈列位置和规模,均要比其他同类品牌更突出。
而同样是做饮料,乐百氏通过给汉庭、京东七鲜等客户代工,不仅没有消失在市场,反而已经成了“闷声发财”的角色。
而在代工市场,今麦郎算得上是比较得势的企业。
虽然今麦郎一直在以“非油炸”方便面作为其转型的锚点,但在市场端一直没有取得很大的进展。但最近两年,好像不一样了。
一方面,今麦郎在非油炸领域积累了大量的经验,契合了当下无论是渠道端还是消费端的健康化趋势,为代工合作提供了契机。另一方面,今麦郎此前非油炸铺市率不高,很大程度上取决于其渠道优势存在短板,但通过代工合作,不仅让今麦郎的非油炸方便面市场渗透率进一步提升,培育了更多消费者,也顺利让今麦郎自己的非油炸产品摆上了更多货架,为其重回方便面第三带来更多助力。
其实,对于这些巨头而言,给渠道定制产品,算得上是一个增量业务。
众所周知,国内食品饮料行业早已是存量竞争时代,但这些新兴渠道虽然看似和企业的传统分销体系有冲突,但对企业而言,就是新的增量。毕竟,“你不做,你的竞争对手就会做!”
更何况,在激烈的市场竞争面前,也让不少大企业的产能开始出现闲置,这对企业而言就是一种巨大的“浪费”,倒不如依托自己的优势接些代工业务盘活这些闲置产能。
2025年上半年,“联盟客户”首次出现在统一的半年报中。彼时,统一在财报中表示:“积极拓展新兴渠道,充分利用在饮料和食品行业领域的研发优势以及生产线的多样性,深化与策略联盟客户的合作关系,在代工品类与合作项目上,积极寻求更广阔的拓展空间。”
在2025年上半年,统一的策略联盟代工业务收入为6.71亿元,同比暴增159.5%,全年该业务收入更是达到了11.78亿元。
今年上半年,统一在半年报中表示,策略联盟发展部紧扣战略主线,纵深推进与渠道头部客户的联盟合作,充分释放饮料及食品领域的研发壁垒优势与产线柔性配置能力。
从另一个维度看“代工”
从收入来看,山姆会员商店的自有品牌销售占比在30%左右,但销售额贡献率达到了40%;盒马、叮咚买菜等平台还会更高。
而胖东来虽然自有品牌销售占比达到了30%,但自有品牌的SKU数量仅占3%左右,于东来还曾表示“未来三年自有品牌销售占比将提升至50%以上,并打造销售额5亿-10亿元级的超级单品。”
图源:整点消费
虽然这是零售端的成绩,主导因素还是因为“胖山盒”自己的客流吸引力在支撑,但也离不开背后代工厂们的幕后支持。根据《中国自有品牌发展研究报告(2025-2026年)》显示,供应商层面,八成企业自有品牌供货额持续增长,自有品牌SKU占供应商总SKU的20%。
而巨头之所以甘做代工厂,最主要的因素还是能挣钱。毕竟,比起主业,代工这个“副业”的成本要低得多。
对代工企业而言,代工业务基本上只需要投入原料成本和生产成本,而无需额外承担销售费用和广告促销费用,即便是像今麦郎当年给娃哈哈代工纯净水,一瓶只挣两分钱,为什么今麦郎还愿意做的重要原因。
从另一个角度来说,这些巨头们的品牌历程少则二十年,多则更长,不少企业此前都在打着“品牌年轻化”的旗号在各种折腾,最终,品牌到底有没有实现年轻化外界不得而知,但企业是真金白银的往外掏了不少钱。
这一点就要佩服盼盼食品了。从声量上来说,盼盼食品作为一家横跨休闲食品和饮料等多个领域的综合性食品企业,但大多数消费者可能只对他的“法式小面包”记忆深刻,但那已经是20年前面世的产品了。
但从企业动作来看,盼盼食品并不执着于证明自己的品牌“年轻化”,也不急于证明自己的品牌,甚至在明面上也不和新消费品牌比创新,但盼盼食品的日子应该要比绝大多数品牌都过得舒适。在2023年至2025的“福建省民营企业100强”榜单中,盼盼食品分别位列第57位、63位和67位,虽然排名在下滑,但营收却在节节攀升。在2023年和2024年,盼盼食品的营收分别达到了81.6亿元和82.6亿元。
同样,像唯可鲜、如果等品牌,也在代工业务中找到了自己的“舒适区”。
与此同时,渠道端对于定制工厂的供应商选择也越来越慎重。有消费者发现,像在山姆会员商店等渠道,此前一直以代工厂的品牌在销售的产品,过一段时间之后就成为了山姆的自有品牌,但供应商并没有改变。
此举背后,就是渠道端的产品“测试”,如果产品动销不行,那必然会被淘汰甚至取缔供应商资格,那如果产品动销符合预期,才有可能被划入自有品牌的阵营。
这不仅仅是对渠道自身的一种保障,对于消费者而言,也能更简单的购买到符合自己预期的产品。而当越来越多的巨头成为这些渠道的“代工厂”,那势必会进一步挤压中小品牌的生存空间,加速行业落后产能的清出。
(责任编辑:zx0600)
